

O boletim ACCPR em Foco é um espaço reservado na área de notícias dos portais da entidade e do Conselho Regional de Contabilidade do Paraná (CRCPR) para divulgar notícias, entrevistas, artigos e eventos dessa entidade que, além de promover o desenvolvimento e a valorização da profissão contábil, fomenta a pesquisa e a atualização dos profissionais da área.
O orçamento como um instrumento de gestão
"O orçamento é um plano detalhado que estima as receitas (ganhos) e as despesas (gastos) de uma pessoa, empresa ou governo durante um período determinado. Neste artigo, retrataremos o conceito de orçamento sob três diferentes aspectos: o público, o familiar ou doméstico e o empresarial, bem como suas características, objetivos e regras de controle individuais.
O Orçamento Público é o mais utilizado, principalmente, como ferramenta para controle de gastos governamentais e planos de ação do Governo (Federal, Estadual ou Municipal), que visam arrecadar dinheiro via tributos e transformá-lo em benefícios e serviços para a sociedade. Esta categoria de orçamento é regida por leis próprias e seu principal objetivo é promover o bem-estar social, a prestação de serviços e o cumprimento das leis.
Ao contrário de uma pessoa ou empresa, o Governo só pode gastar o que estiver estritamente autorizado por lei, sendo fiscalizado pelos Tribunais de Contas do Governo Federal, Estaduais e Municipais. No plano federal, o Orçamento Público é essencial para o oferecimento de serviços públicos adequados, além disso, garante que sejam especificados os gastos e os investimentos que serão priorizados pelos Poderes. Assim, as receitas são estimadas porque os tributos arrecadados das várias fontes podem sofrer variações ano a ano, enquanto as despesas são fixas, garantindo que o Governo não gaste mais do que arrecada.
O processo de planejamento envolve várias etapas, no entanto, três merecem destaque: a aprovação da Lei do Plano Plurianual Anual (PPA), da Lei das Diretrizes Orçamentárias (LDO) e da Lei Orçamentária Anual (LOA).
Cada uma dessas leis é proposta pelo Poder Executivo a partir de objetivos específicos e depende da aprovação do Congresso Nacional. Isso permite que os deputados e senadores eleitos como nossos representantes influenciem o Orçamento, adequando as leis às necessidades mais prementes da população que representam. A PPA estabelece as políticas e metas previstas para um período de quatro anos, assim como os caminhos necessários para alcançá-las.
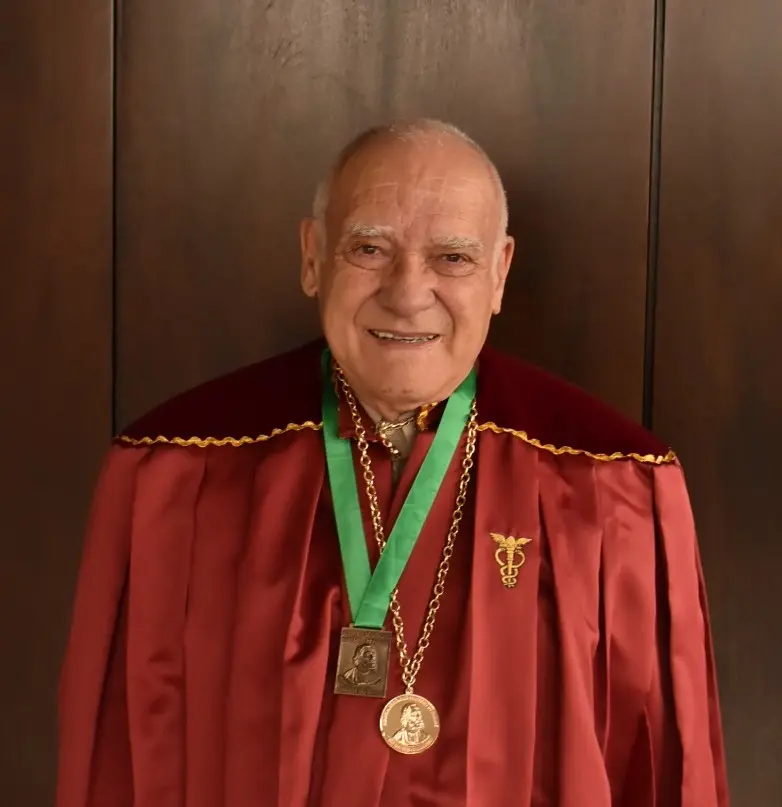
Moacir Carlos Baggio
Já a LDO determina quais metas e prioridades do PPA serão tratadas no ano seguinte. Por fim, a LOA detalha todos os gastos que serão realizados pelo Governo, sendo estruturada em três documentos, sendo estes o Orçamento Fiscal, o Orçamento da Seguridade Social e o Orçamento de Investimentos das Estatais.
O segundo aspecto a ser tratado é o do Orçamento familiar, que tem como foco o bem-estar, a qualidade de vida e o futuro do núcleo familiar. Esta categoria pode ser comparada à gestão do dinheiro da casa, proveniente de salários e outras receitas, visando atingir objetivos comuns nas despesas como manutenção familiar, viagens, pagamentos de dívidas, investimentos e reservas de emergência, podendo contar com o engajamento de todos os membros da casa. Este tipo de orçamento é flexível e pode ser ajustado a qualquer momento. Normalmente, as mudanças são realizadas mensalmente e podem ser controladas por meio de planilhas que constem receitas e despesas, fixas ou variáveis.
Para sua orientação foi criada a Estratégia Nacional de Educação Financeira (ENEF), política de Estado de caráter permanente instituída no Brasil pelo Governo Federal que tem como objetivo promover a cultura de planejamento, o bem-estar e a cidadania financeira da população, orientando cidadãos sobre o uso consciente de crédito, consumo, poupança e investimentos, além de noções previdenciárias, securitárias e fiscais e possui caráter estritamente educativo e público. A ENEF é coordenada pelo Fórum Brasileiro de Educação Financeira (FBEF), criado em 2020 (substituindo o antigo CONEF), que integra órgãos reguladores e ministérios, tais como: Banco Central do Brasil (BCB), Comissão de Valores Mobiliários (CVM), Superintendência de Seguros Privados (Susep), Secretaria do Tesouro Nacional (STN), Ministério da Educação (MEC), Ministério da Previdência Social, Secretaria Nacional do Consumidor (Senacon), Superintendência Nacional de Previdência Complementar (Previc).
Por fim, o terceiro aspecto é o Orçamento Empresarial, que visa à eficiência, à lucratividade e à sobrevivência do mercado. Ele funciona como uma bússola de sobrevivência e crescimento para o negócio, sendo geralmente projetado para um período de um ano.
Cada empresa escolhe o método orçamentário que melhor se adapta à sua cultura, mercado e nível de maturidade. Os principais são: orçamento estático, em que valores de receitas e despesas são fixados no início do período e não mudam, independentemente do volume de vendas real. É simples, mas pode ficar defasado rapidamente em mercados instáveis. O segundo modelo é de orçamento flexível, que se ajusta de acordo com o volume de produção ou de vendas. Se a empresa vende mais, o orçamento de custo de matéria-prima aumenta proporcionalmente. Em terceiro lugar, há o orçamento base zero (OBZ), que não leva em consideração o que foi gasto no ano anterior. Cada departamento precisa justificar do zero cada centavo que está pedindo para o novo ano. Esta possibilidade é excelente para empresas que desejam cortar custos e eliminar desperdícios. Em seguida, temos o orçamento histórico, no qual os números do ano anterior são utilizados como base, aplicando-se apenas ajustes de inflação ou de meta de crescimento. É rápido de fazer, mas corre o risco de perpetuar erros e gastos desnecessários do passado. Por fim, possibilita-se o uso do Rolling Budget (Orçamento Contínuo), que é atualizado constantemente. Sempre que o mês termina, um novo mês é adicionado ao final do período, como, por exemplo, mantém-se sempre uma projeção de 12 meses para a frente.
A receita tem origem na venda de produtos e na prestação de serviços, no caso das empresas comerciais e industriais, nas taxas condominiais, no caso dos condomínios, além de outras fontes de receita inerentes à atividade de cada organização. Para o controle dos orçamentos empresariais, é importante considerar alguns conceitos chave, como o ponto de equilíbrio, que corresponde ao volume mínimo de vendas necessário para que as receitas sejam iguais aos custos, ou seja, para que a empresa não tenha lucro nem prejuízo. A partir desse ponto, começa a gerar lucro. Também devem ser consideradas a projeção dos fluxos de caixa e seus efeitos, a margem de contribuição, que representa quanto cada produto vendido contribui para o pagamento das despesas fixas e a geração de lucro, e os investimentos previstos para o curto e o longo prazo. O orçamento empresarial é flexível e pode variar de acordo com as condições do mercado e as diretrizes estabelecidas pela administração, sendo passível de revisões mensais.
Entre as entidades que mais auxiliam nos orçamentos das empresas, está o Serviço Brasileiro de Apoio às Micro e Pequenas Empresas (SEBRAE). A organização, criada em 1972, trabalha sem fins lucrativos e promove a competitividade e o desenvolvimento sustentável de microempresas, empresas de pequeno porte e microempreendedores individuais (MEIs)".
Artigo pelo Acadêmico Moacir Carlos Baggio
Membro da Academia de Ciências Contábeis do Paraná – Cadeira 11
Membro da Academia Brasileira de Ciências Contábeis – Cadeira 76
As informações e opiniões manifestadas neste artigo são de inteira responsabilidade dos autores, e não são necessariamente endossadas nem refletem as posições do CRCPR ou da ACCPR.
Reprodução permitida, desde que citada a fonte.

