

O boletim ACCPR em Foco é um espaço reservado na área de notícias dos portais da entidade e do Conselho Regional de Contabilidade do Paraná (CRCPR) para divulgar notícias, entrevistas, artigos e eventos dessa entidade que, além de promover o desenvolvimento e a valorização da profissão contábil, fomenta a pesquisa e a atualização dos profissionais da área.
Simples Nacional: Normal ou Híbrido? A decisão que as empresas precisam tomar até 30 de outubro
"Até o dia 30 de outubro, as empresas que estão no Simples Nacional, ou que desejam ingressar nele em 2027, precisam fazer uma escolha importante sobre a forma de recolher os novos impostos criados pela Reforma Tributária: o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). A partir de janeiro, será possível continuar no Simples Nacional tradicional (conhecido como Simples Normal ou Puro), ou aderir ao chamado Simples Híbrido. Essa decisão não é definitiva, mas terá efeitos concretos já no primeiro semestre do próximo ano.
No modelo Normal ou Puro, a empresa permanece sujeita à sistemática própria do Simples Nacional para o IBS e a CBS. O adquirente sujeito ao regime regular poderá, nas condições previstas na legislação, apropriar créditos correspondentes aos valores de IBS e CBS devidos pelo fornecedor optante pelo Simples. Essa sistemática, contudo, pode resultar em crédito diferente daquele decorrente da apuração desses tributos pelo regime regular.
Já no modelo Híbrido, o IBS e a CBS passam a ser apurados e recolhidos separadamente, segundo as regras do regime regular, permitindo a apropriação de créditos nas hipóteses previstas na legislação. A principal diferença prática está justamente na sistemática de creditamento. No Híbrido, a empresa passa a apurar IBS e CBS pelo regime regular, o que pode proporcionar aos seus clientes sujeitos a esse regime uma sistemática de apropriação de créditos diferente daquela aplicável quando o fornecedor permanece no Simples tradicional.
A escolha depende muito do perfil de clientes da empresa.
Quando a maior parte das vendas é feita para pessoas físicas, ou seja, para consumidores finais, como acontece em lojas de varejo, restaurantes, salões de beleza e diversos prestadores de serviço, a permanência no Simples Normal ou Puro poderá ser uma alternativa a ser considerada. Nesse caso, a questão dos créditos tributários para os clientes tende a ter menor relevância comercial, enquanto a simplicidade do Documento de Arrecadação do Simples Nacional (DAS) continua sendo uma vantagem importante.
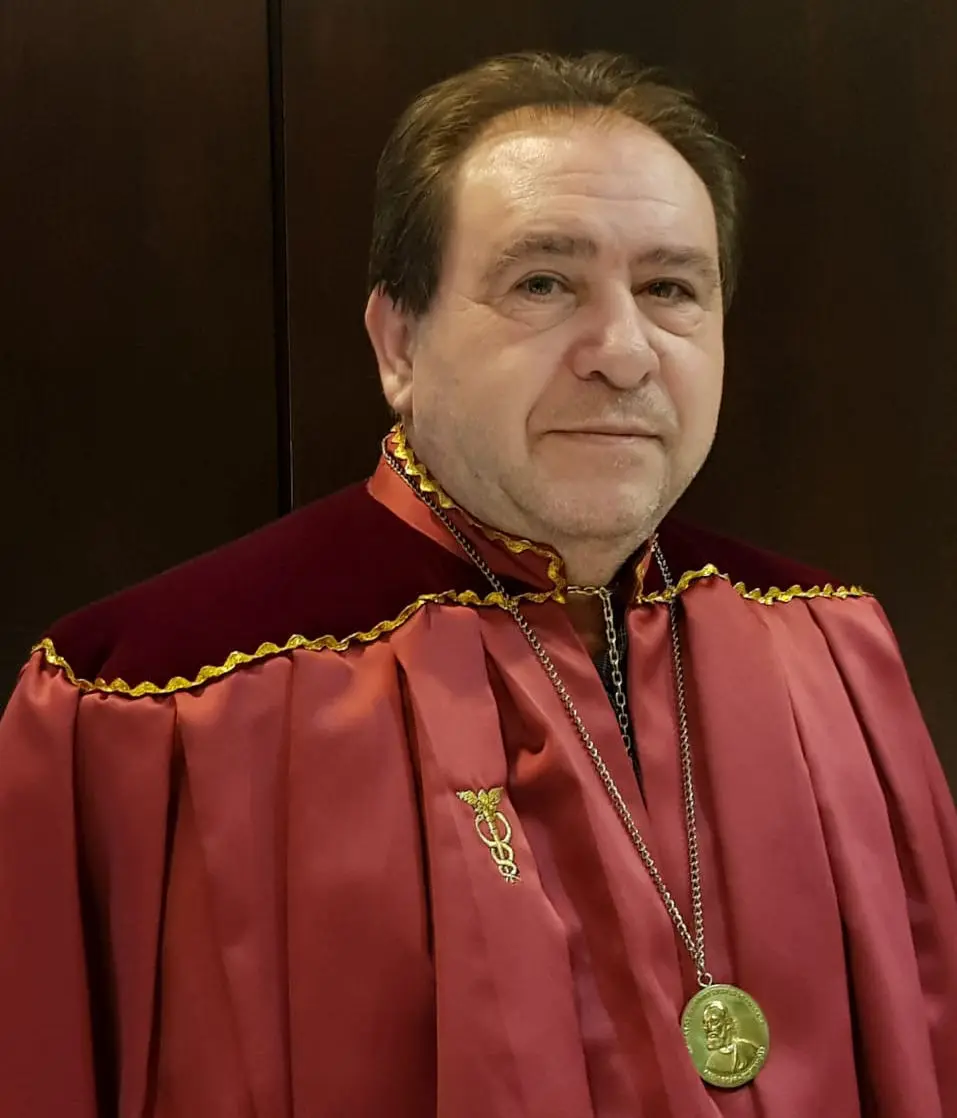
João Eloi Olenike
Por outro lado, quando a empresa vende principalmente para outras empresas, o cenário pode mudar. Indústrias, atacadistas e prestadores de serviço que atendem outras pessoas jurídicas devem avaliar com atenção o modelo Híbrido, pois seus clientes, quando sujeitos ao regime regular e atendidas as condições legais, poderão se beneficiar da sistemática de creditamento aplicável ao IBS e à CBS.
Permanecer no Simples tradicional significa manter a sistemática própria do Simples Nacional, com menor complexidade operacional. A possível desvantagem está na sistemática de créditos disponível para os clientes sujeitos ao regime regular, o que pode influenciar a competitividade nas vendas para outras empresas.
Já optar pelo Híbrido permite que o IBS e a CBS sejam apurados segundo as regras do regime regular, podendo favorecer a relação comercial com clientes que sejam pessoas jurídicas e que valorizem a apropriação de créditos. Em contrapartida, essa opção exige maior controle e apuração separada dos novos tributos.
Em determinadas situações, a carga tributária ou o custo de conformidade poderá ser maior, dependendo da atividade, da composição das receitas e das aquisições e da estrutura de créditos. Por isso, os efeitos sobre a competitividade precisam ser avaliados individualmente.
A opção pelo regime regular de IBS e CBS poderá ser cancelada no período de 3 de novembro até 20 de dezembro, conforme a regulamentação vigente, ressalvada eventual alteração do prazo pela autoridade competente. A escolha feita agora vale para o 1º semestre de 2027. Para o 2º semestre, haverá uma nova oportunidade de decisão na janela regulamentar de março de 2027.
O Microempreendedor Individual (MEI) permanece submetido às regras específicas aplicáveis ao seu regime. Quanto ao nano empreendedor, devem ser observadas as condições e regras específicas estabelecidas pela legislação da Reforma Tributária.
Em resumo, não existe uma resposta única para todas as empresas. O ponto central é analisar para quem se vende, qual é a estrutura de custos e receitas e quais são os efeitos tributários e comerciais de cada alternativa. Quem atende principalmente o consumidor final pode considerar a simplicidade operacional como um fator relevante na decisão sobre a permanência no Simples Normal ou Puro. Quem possui parcela relevante de suas vendas destinada a outras empresas deve avaliar com atenção o modelo Híbrido e seus efeitos sobre a sistemática de créditos. O ideal é realizar, desde já, uma simulação com os números reais do negócio antes de decidir, já que o prazo termina em 30 de outubro de 2026 e a escolha terá impacto direto a partir de janeiro de 2027."
Artigo pelo Acadêmico João Eloi Olenike
Membro da Academia de Ciências Contábeis do Paraná - cadeira 12
As informações e opiniões manifestadas neste artigo são de inteira responsabilidade dos autores, e não são necessariamente endossadas nem refletem as posições do CRCPR ou da ACCPR.
Reprodução permitida, desde que citada a fonte.

