

O boletim ACCPR em Foco é um espaço reservado na área de notícias dos portais da entidade e do Conselho Regional de Contabilidade do Paraná (CRCPR) para divulgar notícias, entrevistas, artigos e eventos dessa entidade que, além de promover o desenvolvimento e a valorização da profissão contábil, fomenta a pesquisa e a atualização dos profissionais da área.
A fraude deixou de morar no anexo da auditoria: o silêncio do auditor agora precisa ser dito por escrito
"Há um questionamento que raramente aparece registrado nos papéis de trabalho da auditoria, mas que sempre esteve presente no trabalho do auditor: 'e se este documento não for verdadeiro?' Diante disso, em 17 de setembro, o Conselho Federal de Contabilidade (CFC) aprovou duas revisões que afetam diretamente nossa atuação, entre elas estão a Norma Brasileira de Contabilidade – Técnicas de Auditoria (NBC TA) 240 (R2), sobre fraude, e a NBC TA 570 (R1), sobre continuidade operacional. As revisões foram publicadas no Diário Oficial, em 25 de setembro, e são relativas para auditorias de demonstrações contábeis de períodos iniciadas a partir de 1º de janeiro de 2027. O Conselho Regional de Contabilidade do Paraná (CRCPR) noticiou o tema três dias depois — e não foi por acaso.
A partir das alterações, a norma deixou de tratar fraudes como um capítulo separado e passou a exigir uma lente aplicada ao entendimento da entidade, do seu setor, do framework contábil e do controle interno. Tratamos da mesma empresa e com os mesmos riscos, no entanto, com outro olhar.
Três mudanças impactam diretamente a prática da auditoria. Primeiramente, o ceticismo profissional deixa de ser um adjetivo e passa a orientar os procedimentos. Com isso, algumas presunções deixam de ser válidas, de forma que um registro não deve ser considerado genuíno apenas pela ausência de sinais de alerta, assim como a integridade da administração não pode ser avaliada exclusivamente com base em sua reputação anterior. Quando as circunstâncias indicam que um documento pode não ser autêntico, cabe ao auditor investigar.
A resposta à fraude identificada ou suspeita também ganha uma seção própria, que orienta o auditor a compreender os fatos, avaliar o processo de investigação conduzido pela própria entidade, examinar as medidas corretivas adotadas, considerar os possíveis impactos no relatório e comunicar as constatações à administração e aos responsáveis pela governança.
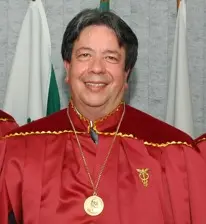
Antonio Carlos Pedroso de Siqueira
Já a documentação dos trabalhos passa a exigir maior rigor. Todo julgamento profissional precisa ser devidamente registrado, inclusive aqueles relacionados à materialidade, cuja avaliação considera também aspectos qualitativos. Mesmo um valor pequeno pode ser relevante quando afeta cláusulas contratuais (covenants), a remuneração variável ou a percepção do mercado sobre a empresa.
A operação das atividades de auditoria também sofreu mudanças. A avaliação da administração passou a ser contada a partir da data de aprovação das demonstrações contábeis. Se cobrir menos de 12 meses a partir desse marco, o auditor deve solicitar que seja estendida até esse horizonte. Parece detalhe técnico, mas não é. Desloca o referencial e obriga a empresa a atualizar projeções pouco antes de aprovar as contas, quando o cenário já é outro.
Há ainda um efeito visível para quem lê o relatório. Mesmo quando a base de continuidade é apropriada e não há incerteza relevante, o relatório passa a trazer uma seção específica, intitulada 'Continuidade operacional', com a conclusão do auditor. O silêncio, que antes era interpretado como conforto, agora precisa ser dito por escrito.
A continuidade operacional não é responsabilidade exclusiva do auditor, mas, principalmente, da administração da empresa. A norma torna mais explícitas as exigências relacionadas a esse tema, reforçando a necessidade de uma avaliação documentada da capacidade de manter as operações, com premissas e cenários definidos; projeções de fluxo de caixa e de resultados alinhadas às expectativas da própria empresa; e evidências organizadas e disponíveis para análise, como contratos, renovações, cláusulas contratuais (covenants), garantias e atas. Também é necessário manter o registro das comunicações com o auditor e com o comitê ou conselho responsável pela governança. Empresas que tratam a continuidade operacional apenas como uma declaração ao final das notas explicativas poderão enfrentar dificuldades para atender às novas exigências já no primeiro trimestre de 2027.
É importante, portanto, registrar um contraponto: há riscos em transformar a atualização normativa em uma ação de marketing. Afirmar que 'estamos prontos para a nova NBC TA 240' é fácil, mas comprovar essa preparação exige evidências concretas e práticas efetivamente alinhadas às novas exigências.
Os fatores que comprovam a afirmação exigem metodologia revisada, equipe treinada, testes desenhados para não favorecer apenas a evidência que confirma a administração, uso de análise de dados onde ela reduz risco real, não apenas para produzir volume, e tempo de trabalho compatível com o que a norma pede. A Auditoria não se torna mais robusta por decreto, mas quando o orçamento e a cultura organizacional acompanham a norma.
Ainda, vale dizer o óbvio: norma revisada não substitui julgamento, mas o organiza. Quem já trabalhava com evidência persuasiva e documentação séria vai reconhecer o próprio trabalho no texto. Quem trabalhava com checklist vai precisar mudar de método e de conversa com o cliente. Para nós, o prazo é curto. O planejamento dos trabalhos de 2027 começa ainda neste ano. Revisar metodologia, modelos de relatório e comunicação com a governança agora não é antecipação: é calendário".
Artigo pelo Acadêmico Antonio Carlos Pedroso de Siqueira
Membro da Academia de Ciências Contábeis do Paraná – Cadeira 6
As informações e opiniões manifestadas neste artigo são de inteira responsabilidade dos autores, e não são necessariamente endossadas nem refletem as posições do CRCPR ou da ACCPR.
Reprodução permitida, desde que citada a fonte.

