

O boletim ACCPR em Foco é um espaço reservado na área de notícias dos portais da entidade e do Conselho Regional de Contabilidade do Paraná (CRCPR) para divulgar notícias, entrevistas, artigos e eventos dessa entidade que, além de promover o desenvolvimento e a valorização da profissão contábil, fomenta a pesquisa e a atualização dos profissionais da área.
Split Payment na Reforma Tributária: os impactos no fluxo de caixa e na competitividade das empresas
A implementação do Split Payment — mecanismo que divide automaticamente o pagamento do imposto no momento da transação — uma retenção automática do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), representa uma das mudanças mais profundas da Reforma Tributária. Previsto para entrar em vigor de forma gradual, com consolidação a partir de 2033, o modelo promete alterar significativamente o ambiente tributário, financeiro e econômico das empresas brasileiras.
Embora represente um avanço importante na arrecadação e no combate à sonegação, a medida também impõe desafios operacionais e financeiros significativos às empresas.
Impactos Tributários:
Um dos principais ganhos esperados é a redução da sonegação fiscal. Ao realizar a retenção do imposto na fonte, no momento da emissão da Nota Fiscal, o Split Payment diminui as possibilidades de omissão ou subdeclaração. Além disso, a simplificação do sistema deve resultar em menos obrigações acessórias a partir de 2033, aliviando a pesada burocracia que hoje sobrecarrega as empresas.
Por outro lado, o modelo aumenta o risco de erros. Qualquer falha no preenchimento das Notas Fiscais pode gerar retenções incorretas de imposto, levando ao bloqueio ou indisponibilidade de valores ou, até mesmo, a sanções por parte do governo. Empresas menos preparadas tecnicamente podem enfrentar autuações frequentes, o que exige maior investimento em treinamento e sistemas integrados.
Impactos Financeiros:
O Split Payment representa uma alteração profunda no fluxo de caixa das empresas. O vendedor passa a receber apenas o valor líquido da operação, com o imposto sendo retido automaticamente, e não o valor bruto. Isso afeta especialmente empresas que operam com prazos longos de recebimento, como indústrias, distribuidores e varejistas que vendem parcelado.
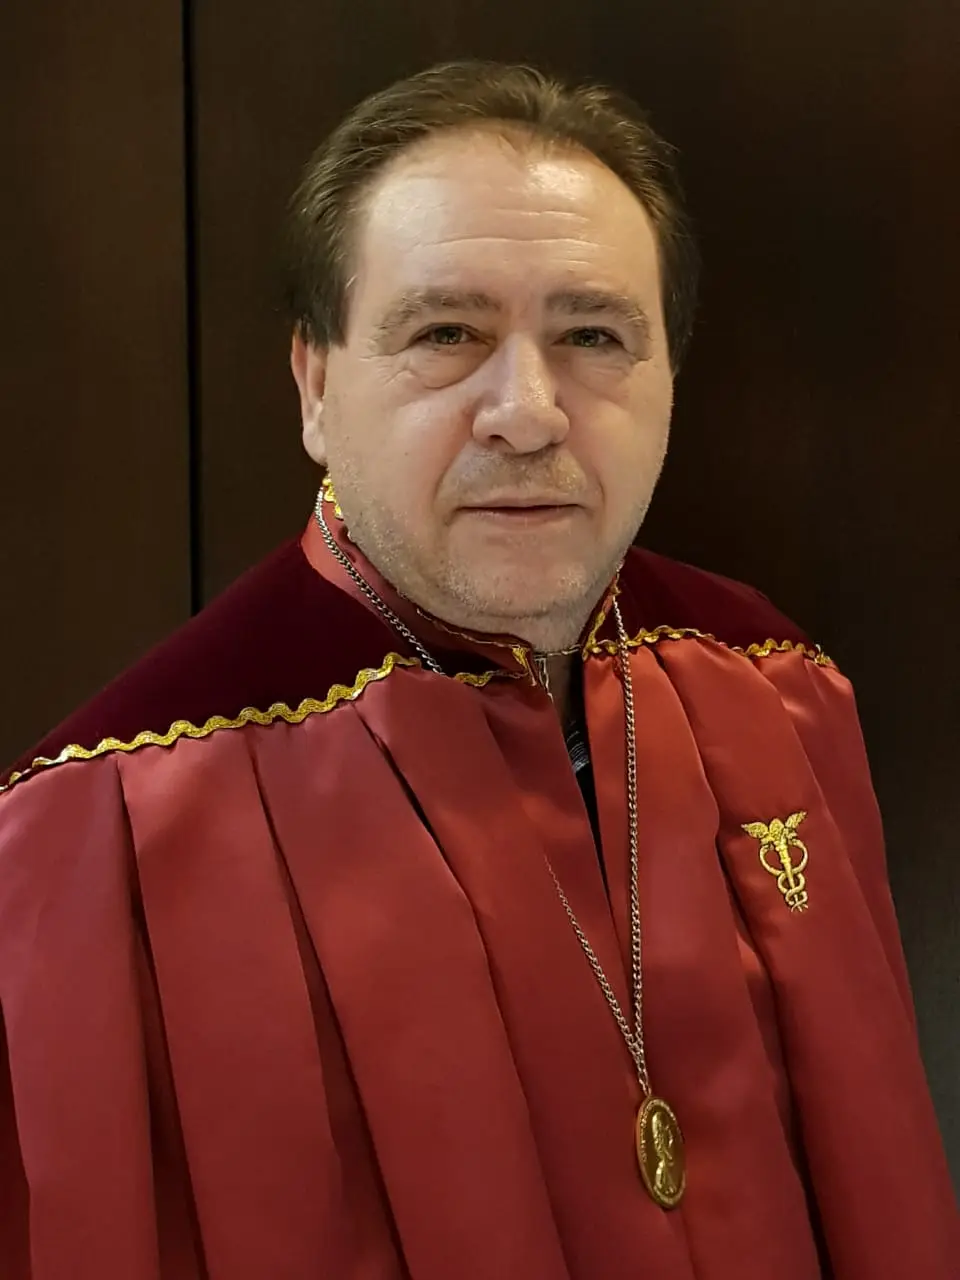
João Eloi Olenike, presidente do Instituto Brasileiro de Planejamento e Tributação (IBPT)
A necessidade de capital de giro deve crescer significativamente. Muitas companhias terão de recorrer a empréstimos ou linhas de crédito para financiar o ciclo operacional, elevando os custos financeiros. Além disso, haverá custos de implementação relevantes: atualização de sistemas Enterprise Resource Planning (ERP), integração com plataformas governamentais e automação de processos contábeis e fiscais. Para pequenas e médias empresas, esses investimentos podem representar um desafio adicional.
Impactos Econômicos:
No plano macroeconômico, o Split Payment tende a estimular a formalização da economia. Ao reduzir distorções concorrenciais entre empresas formais e informais, o mecanismo deve promover um ambiente mais equilibrado. A arrecadação do governo também deve melhorar, tanto pelo recebimento antecipado dos tributos quanto pela diminuição da sonegação.
Entretanto, há efeitos colaterais. O repasse dos custos operacionais e financeiros aos preços finais tende a gerar aumento de preços para o consumidor, com possível pressão inflacionária, ainda que temporária. Setores com margens de lucro mais apertadas e vendas de longo prazo, especialmente o varejo com parcelamentos estendidos, podem enfrentar contração temporária de atividade, com redução de vendas ou dificuldade de manutenção de estoques.
Por outro lado, empresas mais preparadas, com caixa robusto e boa gestão financeira, devem ganhar competitividade. Aquelas que conseguirem se adaptar rapidamente ao novo modelo poderão se beneficiar da maior formalização do mercado e da redução da concorrência desleal.
Considerações Finais:
O Split Payment é uma ferramenta poderosa de modernização tributária, capaz de aumentar a arrecadação, reduzir a sonegação e simplificar o sistema. No entanto, sua implementação exige cuidado para não gerar impactos negativos excessivos sobre o fluxo de caixa das empresas e o consumo das famílias.
O sucesso da medida dependerá da capacidade do governo de oferecer um período de transição suave, com capacitação técnica e medidas de alívio temporário para os setores mais vulneráveis. Sem esse equilíbrio, o risco é que uma reforma necessária acabe gerando custos elevados para a economia real, especialmente para as pequenas e médias empresas.
A Reforma Tributária, com o Split Payment, representa tanto uma oportunidade quanto um desafio. O Brasil precisa transformar essa mudança em um instrumento de desenvolvimento sustentável, e não apenas de aumento da arrecadação.
Artigo pelo Acadêmico João Eloi Olenike
Presidente do Instituto Brasileiro de Planejamento e Tributação (IBPT)
Cadeira 12 da Academia de Ciências Contábeis do Paraná
As informações e opiniões manifestadas neste artigo são de inteira responsabilidade dos autores, e não são necessariamente endossadas nem refletem as posições do CRCPR ou da ACCPR.
Reprodução permitida, desde que citada a fonte.

