
RESUMO: O CFC apresentou propostas de aprimoramento para a regulamentação do Simples Nacional durante reunião com representantes da RFB e do CGSN. As sugestões abordam aspectos operacionais da transição para o novo sistema tributário, incluindo a aplicação do IBS e da CBS, documentos fiscais eletrônicos, obrigações acessórias e responsabilidade tributária.
Durante reunião que ocorreu em 9 de setembro, o Conselho Federal de Contabilidade (CFC) apresentou 19 pontos de aprimoramento na regulamentação do Simples Nacional. No encontro, que discutiu questões operacionais relacionadas à transição e à aplicação das novas regras tributárias, estiveram presentes representantes da Secretaria Especial da Receita Federal do Brasil (RFB) e do Comitê Gestor do Simples Nacional (CGSN).
Os temas da reunião foram analisados individualmente e novos apontamentos foram alinhados durante as discussões. As contribuições foram organizadas em sete grupos, que abrangem a opção pelo regime regular de IBS e CBS, a transição para o novo sistema, apuração e recolhimento, receita bruta, documentos fiscais eletrônicos, Microempreendedor Individual (MEI) e restituição, além de responsabilidade tributária e obrigações acessórias.
Entre os pontos apresentados na reunião estão a definição dos procedimentos para exclusão do Imposto sobre Circulação de Mercadoria e Serviços (ICMS) e do Imposto sobre Serviços (ISS) da base do Imposto sobre Bens e Consumo (IBS) e da Contribuição sobre Bens e Consumo (CBS) no regime regular, o prazo para cancelamento da opção, o tratamento do crédito presumido sobre estoque de abertura e as regras para o encerramento do regime de caixa na virada de 2026 para 2027. O CFC também apresentou questões sobre a convivência entre a apuração assistida e o regime único do Simples Nacional.
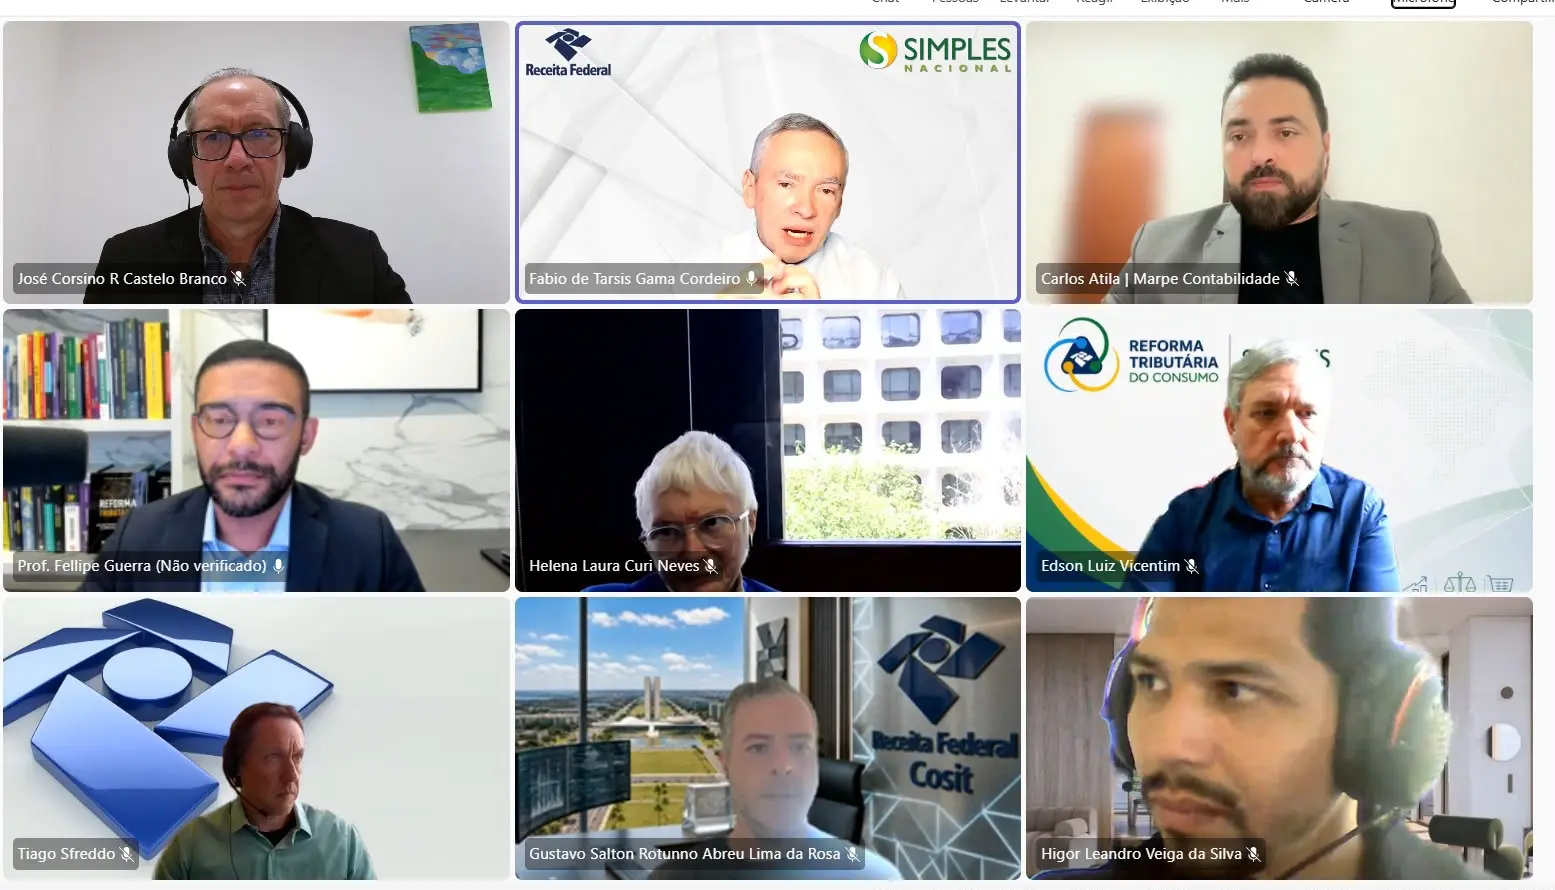
A pauta incluiu ainda questões relacionadas aos encargos moratórios, ao sublimite de R$ 3,6 milhões e à apuração híbrida, além de diversos aspectos dos documentos fiscais eletrônicos, como emissão e cancelamento de notas, cálculo do crédito informado ao adquirente, além da consulta ao regime tributário do fornecedor.
Também foram discutidos temas referentes à Nota Fiscal de Serviços Eletrônica (NFS-e), exportação de serviços, MEI, restituição de IBS e CBS e responsabilidade solidária do profissional da contabilidade. Nesse último ponto, o documento solicita esclarecimentos sobre a responsabilização do contador no âmbito do Programa Nacional de Conformidade Tributária.
Por fim, o CFC apresentou questões sobre obrigações acessórias municipais e o Módulo de Apuração Nacional, incluindo a adoção da NFS-e padrão nacional e o cronograma de implantação e transição do módulo.
Acesse aqui a pauta técnica da reunião!
Com informações do CFC.
Reprodução permitida, desde que citada a fonte.

